Wer in Deutschland wohnt und jeden Arbeitstag in die Schweiz, nach Frankreich oder nach Österreich zur Arbeit fährt, erklärt diesen Lohn für 2025 in der Anlage N-Gre. Sie wird anstelle der Anlage N verwendet, in Bayern ist sie mit dem Veranlagungszeitraum 2025 neu eingeführt worden. Das Bayerische Landesamt für Steuern schreibt dazu, sie sei „vorrangig für die Schweizer Grenzgänger konzipiert“, und das merkt man an jeder Zeile: Beträge in Franken, Lohnausweis, AHV, Pensionskasse.
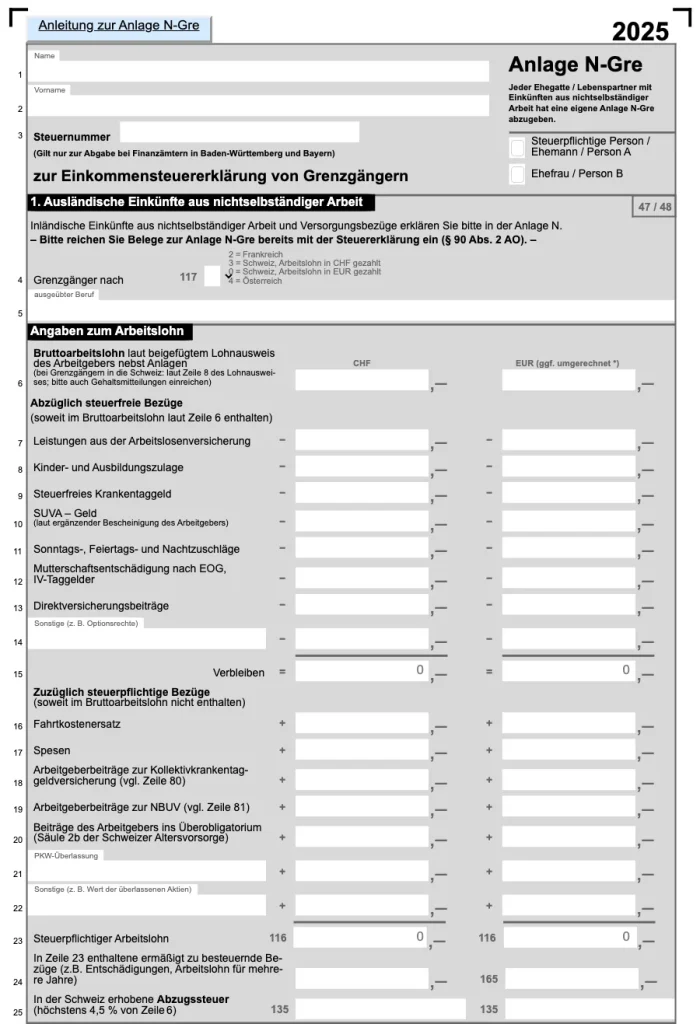
Dieser Text folgt dem Vordruck „Anlage N-Gre 2025 Grenzgänger“ in der Fassung vom November 2025.
Wer sie abgibt und wer nicht
Die Anlage N-Gre ist für Grenzgänger im Sinne der Doppelbesteuerungsabkommen mit der Schweiz, Frankreich und Österreich gedacht. Einige Regeln dazu stehen auf dem Vordruck selbst, andere beim Landesamt in Bayern:
- Jeder Ehegatte oder Lebenspartner mit Grenzgängerlohn gibt eine eigene Anlage N-Gre ab, auch bei Zusammenveranlagung.
- Wer im selben Jahr bei mehreren Arbeitgebern als Grenzgänger beschäftigt war, gibt für jedes Arbeitsverhältnis eine eigene Anlage ab.
- Arbeitslohn aus Deutschland und Versorgungsbezüge gehören weiter in die Anlage N.
- Anders als bei der Anlage N-AUS werden die Beträge aus der Anlage N-Gre nicht in die Anlage N übertragen.
Im Kopf des Vordrucks steht, dass er nur zur Abgabe bei Finanzämtern in Baden-Württemberg und Bayern gilt. Wer anderswo wohnt und für Frankreich oder Österreich als Grenzgänger gilt, sollte beim eigenen Finanzamt nachfragen, welcher Vordruck dort verlangt wird. Bereitgestellt wird die Anlage über „Mein ELSTER“ und das Formular-Management-System der Bundesfinanzverwaltung.
Zeile 4: der Staat und die Währung
In Zeile 4 (Kennzahl 117) steht eine einzige Ziffer, und sie entscheidet, wie das Finanzamt den Rest liest:
| Eintrag | Bedeutung |
|---|---|
| 2 | Frankreich |
| 3 | Schweiz, Arbeitslohn in CHF gezahlt |
| 0 | Schweiz, Arbeitslohn in EUR gezahlt |
| 4 | Österreich |
Zeile 5 fragt nach dem ausgeübten Beruf.
Vom Lohnausweis zum steuerpflichtigen Arbeitslohn
Der erste Abschnitt ist eine Rechnung in zwei Spalten, links Franken, rechts Euro. Ausgangspunkt ist in Zeile 6 der Bruttolohn laut Lohnausweis, bei Grenzgängern in die Schweiz der Betrag aus Ziffer 8. Für die Umrechnung nennt der Vordruck den Jahresdurchschnittskurs 2025: 100 CHF entsprechen 106,50 €. Monatliche Kurse veröffentlicht das Bundesministerium der Finanzen.
Zeilen 7 bis 14
Abgezogen werden Bezüge, die im Bruttolohn stecken, aber nicht steuerpflichtig sind: Leistungen der Arbeitslosenversicherung, Kinder- und Ausbildungszulagen, steuerfreies Krankentaggeld, SUVA-Geld laut ergänzender Bescheinigung des Arbeitgebers, Sonntags-, Feiertags- und Nachtzuschläge, Mutterschaftsentschädigung nach EOG und IV-Taggelder, Direktversicherungsbeiträge und Sonstiges wie Optionsrechte.
Zeilen 16 bis 22
Hinzu kommt, was im Bruttolohn fehlt, aber versteuert wird: Fahrtkostenersatz, Spesen, Arbeitgeberbeiträge zur Kollektivkrankentaggeldversicherung und zur Nichtberufsunfallversicherung (NBUV), Arbeitgeberbeiträge ins Überobligatorium der Pensionskasse (Säule 2b), die private Nutzung eines Firmenwagens und Sonstiges, etwa überlassene Aktien.
Zeile 23
Das Ergebnis ist der steuerpflichtige Arbeitslohn (Kennzahl 116). Abfindungen oder Lohn für mehrere Jahre, die darin enthalten sind, kommen zusätzlich in Zeile 24.
Zeile 25
Hier steht die in der Schweiz einbehaltene Abzugssteuer (Kennzahl 135), und zwar höchstens 4,5 % des Bruttolohns aus Zeile 6. Angerechnet wird nur Quellensteuer bis zu diesen 4,5 %. Damit in der Schweiz nicht mehr abgezogen wird, brauchen Sie laut Merkblatt der Finanzämter in Baden-Württemberg eine Ansässigkeitsbescheinigung Ihres Finanzamts. In Bayern heißt das Formular dafür Gre-1.
Zeiten ohne Arbeit
Zeile 26 fragt nach Zeiten und Gründen, in denen Sie nicht beschäftigt waren. Die Lohnersatzleistungen selbst stehen nicht hier: Arbeitslosengeld, Elterngeld oder Insolvenzgeld aus Deutschland kommen in Euro in Zeile 35 des Hauptvordrucks ESt 1 A. Vergleichbare Leistungen aus der Schweiz oder einem EU- oder EWR-Staat, etwa IV-Taggelder, Mutterschaftsentschädigung nach EOG, Kurzarbeits- und Schlechtwetterentschädigung oder SUVA-Gelder (ohne SUVA-Renten), gehören in Zeile 36 des ESt 1 A.
Werbungskosten
Der zweite Abschnitt ähnelt der Anlage N. Für die Entfernungspauschale gibt es zwei Blöcke mit eigenem Zeitraum „vom … bis“, etwa wenn die Arbeitsstätte im Lauf des Jahres gewechselt hat (Zeilen 32 bis 47). Danach folgen Berufsverbände, Arbeitsmittel, das häusliche Arbeitszimmer, die Tagespauschale, Fortbildung, Reisekosten und Verpflegungsmehraufwand bis Zeile 72. Mehraufwand für eine doppelte Haushaltsführung steht nicht hier, dafür gibt es die Anlage N-Doppelte Haushaltsführung.
Beiträge zur Schweizer Sozialversicherung
Der dritte Abschnitt sammelt die Sonderausgaben, die am Schweizer Lohn hängen. Der Vordruck gibt die Sätze selbst vor: AHV/IV mit 5,05 %, Arbeitslosenversicherung mit 1,1 % für Lohnanteile bis 148.200 CHF. Dazu kommen die Beiträge zur Krankentaggeldversicherung und zur NBUV sowie die Beiträge von Arbeitnehmer und Arbeitgeber ins Obligatorium der Pensionskasse (Säule 2a). Ganz am Ende fragt Abschnitt 4 nach Name und Anschrift des Arbeitgebers.
Was mit der Erklärung eingereicht wird
Bei Auslandssachverhalten gilt eine erhöhte Mitwirkungspflicht (§ 90 Abs. 2 AO), deshalb steht schon auf dem Vordruck, dass die Belege gleich mit der Erklärung eingereicht werden. Das Merkblatt aus Baden-Württemberg nennt für Grenzgänger in die Schweiz mindestens:
- den Lohnausweis mit allen Zusatz- oder Ergänzungsblättern im Original,
- die Bescheinigung der Pensionskasse mit den Arbeitgeber- und Arbeitnehmerbeiträgen ins Obligatorium und Überobligatorium,
- die Bescheinigung über die Beiträge zur ausländischen Krankenversicherung,
- den Nachweis des Arbeitgeberbeitrags zur Krankentaggeldversicherung und zur NBUV,
- bei Ende der Grenzgängertätigkeit die Austrittsabrechnung der Pensionskasse und einen Nachweis, wo die Freizügigkeitsleistung geblieben ist.
Fristen und Vorauszahlungen
Grenzgänger in die Schweiz müssen jedes Jahr eine Einkommensteuererklärung abgeben. Für 2025 nennt das Merkblatt als Abgabefrist den 31. Juli 2026. Wer zu spät abgibt, muss mit einem Verspätungszuschlag rechnen (§ 152 AO).
Während des Jahres setzt das Finanzamt vierteljährliche Vorauszahlungen fest, fällig am 10. März, 10. Juni, 10. September und 10. Dezember, soweit die deutsche Steuer höher ist als die 4,5 % Quellensteuer. Bei der Jahressteuer werden die Vorauszahlungen und die Schweizer Quellensteuer bis 4,5 % angerechnet.
Häufige Fehler
- Den Schweizer Lohn zusätzlich in die Anlage N eintragen. Er steht nur in der Anlage N-Gre.
- In Zeile 25 die gesamte Schweizer Quellensteuer eintragen, obwohl mehr als 4,5 % einbehalten wurde. Der Vordruck lässt höchstens 4,5 % des Bruttolohns aus Zeile 6 zu.
- Zeile 4 leer lassen oder bei Lohn in Euro die 3 wählen. Richtig ist dann die 0.
- Lohnersatzleistungen in die Anlage N-Gre schreiben statt in den Hauptvordruck.
- Bei zwei Schweizer Arbeitgebern im selben Jahr nur eine Anlage abgeben.
Wo es den Vordruck gibt
Die Anlage N-Gre 2025 steht als Formular 058 im Formular-Management-System der Bundesfinanzverwaltung (formulare-bfinv.de), dort gibt es auch die Anleitung zur Anlage N-Gre. Für die elektronische Abgabe ist sie in „Mein ELSTER“ enthalten.
Quellen
- Bundesfinanzverwaltung, Formular-Management-System: Anlage N-Gre 2025 Grenzgänger, Vordruck 058, Stand November 2025 (formulare-bfinv.de)
- Bayerisches Landesamt für Steuern: Grenzgänger, Einführung der Anlage N-Gre ab VZ 2025 (lfst.bayern.de)
- Finanzämter Baden-Württemberg: Merkblatt für Grenzgänger in die Schweiz, VZ 2025 (finanzamt-bw.fv-bwl.de)
- ELSTER: Anleitung zur Einkommensteuererklärung 2025 (elster.de)
Zuletzt geprüft: 23. Oktober 2026